«تاسي» يسجل أطول سلسلة خسائر منذ 1994.. سامر شقير يفسر تحولات السوق
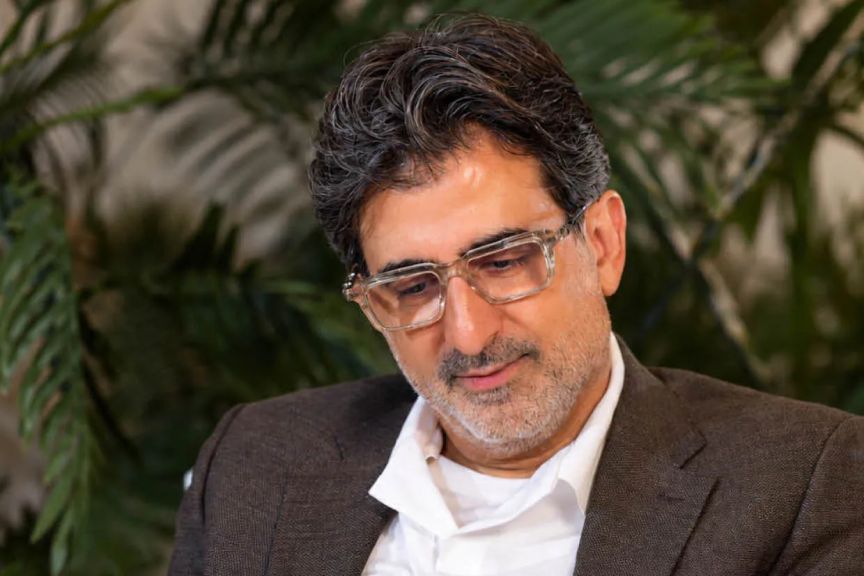
رأى رائد الاستثمار سامر شقير، أن تراجع سوق الأسهم السعودية في أواخر أكتوبر 2026 عكس إعادة تسعير للمخاطر الجيوسياسية، مع انتقال اهتمام المستثمرين من أساسيات الشركات إلى أمن البنية التحتية واستقرار العمليات.
وأوضح شقير أن هذا التحول ضغط على قطاعات الطاقة والبنوك والمواد الأساسية، رغم النتائج الإيجابية لبعض الشركات.
تاسي يسجل خسائر ممتدة
هبط مؤشر السوق السعودية «تاسي» بنسبة 2.65% في جلسة الأحد 25 أكتوبر، ليغلق عند 9438.50 نقطة، مسجلًا أدنى إغلاق منذ 2021، وأسوأ أداء يومي منذ نحو 18 شهرًا، وامتدت الخسائر إلى نحو 4.1% خلال الأسبوع، مسجلة ثامن أسبوع متتالٍ من التراجع، وهي أطول سلسلة منذ 1994، وسط انخفاض واسع شمل الغالبية العظمى من الأسهم المتداولة.
وأشار سامر شقير إلى أن التراجع عكس أولوية المخاطر الجيوسياسية على النتائج التشغيلية قصيرة الأجل، موضحًا أن المستثمرين في الأسواق الناشئة، خصوصًا الخليجية، يعيدون تسعير علاوة المخاطر عندما تتحول التوترات الإقليمية إلى تهديدات مباشرة للبنية التحتية والعمليات اليومية.
النفط المرتفع لا يحمي الأسهم
جاءت خسائر السوق بالتزامن مع تجاوز خام برنت 110 دولارات للبرميل، لكن ارتفاع الأسعار لم يوفر دعمًا كاملًا لسهم أرامكو السعودية، الذي شهد تراجعًا محدودًا في بعض الجلسات، وفي المقابل، تعرضت أسهم مصرف الراجحي والإنماء والأهلي السعودي لضغوط مرتبطة بمخاوف تباطؤ نمو الائتمان وارتفاع تكلفة التمويل وجودة الأصول.
وأوضح سامر شقير أن الهجمات الحوثية على البنية التحتية السعودية، بما فيها المطارات ومنشآت الطاقة، زادت المخاوف بشأن تكاليف التأمين واللوجستيات وحركة الطيران والسياحة والمؤتمرات الاستثمارية، ووفقًا للتقارير المشار إليها في التحليل، باع المستثمرون الأجانب صافي نحو 1.9 مليار دولار من الأسهم السعودية بين مطلع سبتمبر ومنتصف أكتوبر.
التنويع الاقتصادي تحت اختبار المخاطر
أكد سامر شقير أن التطورات الأمنية أعادت توجيه اهتمام المستثمرين نحو المخاطر التشغيلية، رغم استمرار جهود التنويع الاقتصادي ضمن رؤية السعودية 2030، واستمرار صندوق الاستثمارات العامة في توجيه الاستثمارات إلى البنية التحتية والطاقة المتجددة والسياحة.
وأضاف شقير أن الضغوط امتدت إلى العقارات والرعاية الصحية والخدمات، ما أظهر حساسية بعض الأنشطة غير النفطية للتطورات الأمنية، مشيرًا إلى أن المؤسسات الاستثمارية تميل في هذه الظروف إلى تقليص التوسع السريع، وتفضيل الشركات ذات التدفقات النقدية القوية والتعرض المحدود للمخاطر التشغيلية المباشرة.
تباين أداء القطاعات وفرص انتقائية
شهدت أسهم سابك ومعادن خسائر أوسع، وسط مخاوف تتعلق بالطلب الصناعي والهوامش، بينما أظهرت مجموعة الدكتور سليمان الحبيب مرونة بدعم نتائج إيجابية، ورأى شقير أن الشركات ذات الإيرادات المتكررة قد توفر فرصًا انتقائية، في حين قد يظل التعرض للبنوك والعقارات أكثر حساسية إلى أن تتضح الرؤية الجيوسياسية.
ولفت سامر شقير إلى أن تجاوز التداولات 4 مليارات ريال في الجلسات الضعيفة أشار إلى استمرار النشاط البيعي، دون أن يعني بالضرورة تحول السوق إلى حالة من الذعر العشوائي.
وأوضح شقير أن الخسائر المتراكمة التي قاربت 10% منذ بداية أكتوبر في بعض القياسات، إلى جانب تراجع القيمة السوقية بعشرات المليارات خلال شهرين، أعادت فتح المجال أمام مراجعة التقييمات من جانب الصناديق السيادية ومديري الأصول.
لكنه حذر من اعتبار انخفاض الأسعار فرصة تلقائية للشراء، خصوصًا مع استمرار ارتفاع أسعار الفائدة العالمية وتأثيرها على تكلفة رأس المال، وشدد على أهمية الفصل بين الضوضاء الجيوسياسية قصيرة الأجل والاتجاهات الهيكلية، مثل التحول الرقمي والطاقة المتجددة والتصنيع، مع الحفاظ على الانضباط في تخصيص رأس المال.
المرونة التشغيلية تحدد المرحلة المقبلة
أوضح سامر شقير أن استمرار التصعيد قد يضغط على سلاسل الإمداد والطيران والسياحة، ويؤثر في جذب الاستثمار الأجنبي المباشر وتوقعات أرباح القطاعات الدورية، وفي المقابل، قد تتيح التقييمات المتراجعة فرصًا للمستثمرين القادرين على تحمل التقلبات، خصوصًا في التكنولوجيا والذكاء الاصطناعي والرعاية الصحية، إذا استقرت الظروف واستمر الإنفاق الحكومي.
وأضاف شقير أن تاسي قد يشهد محاولات ارتداد من مستويات الدعم الحالية إذا لم يتجدد التصعيد، مع احتمال ظهور عمليات شراء انتقائية من المؤسسات المحلية، مؤكدًا أن حوكمة الشركات وجودة الأصول والتدفقات النقدية تظل أهم من محاولة توقيت السوق على المدى القصير.
واختتم سامر شقير بأن خلق القيمة الاستثمارية طويلة الأجل في السعودية يتطلب الموازنة بين فرص التنويع الاقتصادي وإدارة المخاطر الجيوسياسية، مشيرًا إلى أن مرونة الشركات التشغيلية والمالية ستظل عاملًا حاسمًا في تحديد قدرتها على تجاوز التقلبات.