
سامر شقير: شفافية الأرباح قد تُعيد تسعير علاوة المعلومات في الأسهم السعودية
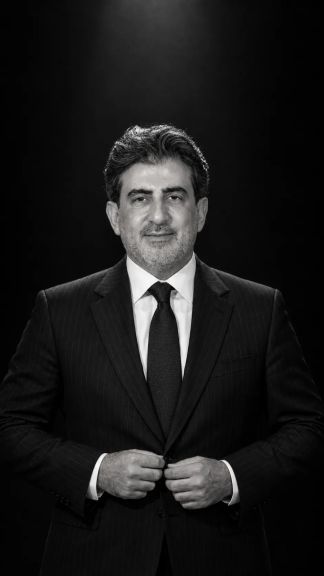
قال رائد الاستثمار سامر شقير: إن مسودة هيئة السوق المالية الصادرة في 29 سبتمبر 2026 بشأن لقاءات مناقشة الأرباح تمثل انتقالًا من ممارسة اختيارية لدى كبار المُصدرين إلى حد أدنى تنظيمي للشركات المدرجة في السوق الرئيسية، مشيرًا إلى أن أثرها الاستثماري لا يرتبط بشكل اللقاء بقدر ما يرتبط بقدرتها على خفض فجوة المعلومات وإعادة تسعير مخاطر الشركات بعد توسيع وصول المستثمرين الأجانب إلى السوق.
لقاءان سنويًّا واختبار الإيقاع المعلوماتي
وأوضح سامر شقير أن الهيئة دعت العموم لإبداء المرئيات على مشروع الأحكام لمدة 30 يومًا تنتهي في 29 أكتوبر 2026، فيما يقترح المشروع إلزام جميع الشركات المدرجة في السوق الرئيسية بعقد لقاءين سنويًّا، خلال خمسة أيام عمل من إعلان النتائج المالية وبعد إغلاق السوق.
وأضاف شقير أن الشركات ستلتزم بالإعلان عن اللقاء وآلية المشاركة فيه، ومناقشة النتائج والإرشادات المتعلقة بالأداء المالي المقبل والتحديات والفرص، إلى جانب الإجابة عن أسئلة المشاركين، مع نشر العرض التقديمي وتسجيل اللقاء فورًا على موقع الشركة، على أن يبدأ التطبيق المقترح مع إعلان النتائج السنوية للعام المالي 2026.
وأشار إلى أن اللقاء لا يحل محل القوائم المالية التي تُنشر أصلًا خلال 30 يومًا للقوائم الأولية و90 يومًا للقوائم السنوية المدققة، لكنه يضيف طبقة تفسيرية تحول الأرقام إلى سرد إداري قابل للمساءلة.
فتح السوق للأجانب يرفع قيمة الإفصاح
ولفت سامر شقير إلى أن أهمية المسودة تتزايد بعد إلغاء إطار المستثمر الأجنبي المؤهل وفتح السوق الرئيسية لفئات أوسع من المستثمرين الأجانب اعتبارًا من فبراير 2026.
ونقلت «عكاظ» عن فيتش ارتفاع ملكية الأجانب في الأسهم الحرة إلى 12.7% بنهاية أغسطس 2026، مقابل 12.4% بنهاية 2025، فيما أظهرت بيانات أسبوعية منسوبة إلى «تداول» للأسبوع المنتهي في 24 سبتمبر ملكية أجنبية عند نحو 4.73% من إجمالي القيمة السوقية ونحو 12.6% من الأسهم الحرة، مع قيمة سوقية تقارب 9.3 تريليون ريال.
وأكد شقير أن المقياسين مختلفان ولا ينبغي الخلط بينهما، موضحًا أن فتح باب الدخول لا يعني تلقائيًّا خفض علاوة نقص المعلومات، إذ يظل المستثمر المؤسسي بحاجة إلى تقييم جودة التوجيه وانضباط رأس المال وحساسية الأرباح للفائدة والإنفاق الحكومي.
التوجيه المستقبلي قد يكون الأهم
وقال سامر شقير: إن البند الأكثر تأثيرًا في المسودة ليس عقد اللقاء ذاته، بل إلزام الشركات بمناقشة الإرشادات المتعلقة بالأداء المالي المقبل، لأن التوجيه الإداري يدخل مباشرة في توقعات السوق حتى مع وجود التحفظات.
وأوضح شقير أن ذلك قد يقلل تشتت تقديرات الأرباح لدى الشركات ضعيفة التغطية، لكنه قد يرفع أيضًا تذبذب الأسهم إذا جاء التوجيه بعيدًا عن توقعات المحللين أو اكتفت الإدارة بعبارات عامة.
وأضاف أن المسودة لا تحسم بعد مستوى التفصيل المطلوب في التوجيه، ولا تحدد ما إذا كان يكفي تقديم اتجاه نوعي للإيرادات والهوامش أو يتطلب نطاقات رقمية، كما أن توفير التسجيل بالعربية فقط قد يترك جزءًا من القيمة المعلوماتية خارج متناول المستثمر الأجنبي ما لم تتوافر نسخة إنجليزية أو ترجمة متزامنة.
الشركات متوسطة الحجم أمام الاختبار الأكبر
وأشار سامر شقير إلى أن الأثر المحتمل لن يكون متساويًا بين الشركات، إذ تعقد البنوك الكبرى وشركات البتروكيماويات والاتصالات وبعض شركات التجزئة لقاءات نتائج بصورة منتظمة، بينما تكتفي شركات أخرى بإعلانات النتائج.
وأوضح شقير أن الإلزام سيرفع الحد الأدنى للشفافية لدى هذه الشريحة، وقد يظهر أثره بصورة أكبر في الشركات متوسطة الحجم وضعيفة التغطية، خصوصًا التي تتمتع بملكية عائلية مرتفعة وسيولة تسمح بدخول المستثمر المؤسسي.
وأكد في الوقت نفسه أن لقاءين سنويًّا لن يغيرا هيكل الملكية أو انخفاض الأسهم الحرة أو حساسية الأرباح لدورة الطاقة والإنفاق الرأسمالي الحكومي، وبالتالي لا ينبغي تحميل أداة الإفصاح قدرة تتجاوز طبيعتها.
أربعة اختبارات قبل قياس الأثر
وقال سامر شقير: إن الصيغة النهائية ستحدد ما إذا كان المشروع سيتحول إلى قناة معلومات مؤثرة أو مجرد تكلفة امتثال، مشيرًا إلى أربعة عناصر رئيسية: تثبيت اللقاءين على نتائج محددة، ومتطلبات اللغة والنشر، وتعريف مستوى التوجيه وآليات التعامل مع عدم الالتزام، وأخيرًا احتمال إدراج السوق الموازية «نمو» لاحقًا بمعيار أخف.
وأضاف شقير أن قياس النجاح بعد التطبيق يجب ألا يقتصر على عدد اللقاءات، بل يشمل اتساع التغطية البحثية للشركات الأقل متابعة، وتغير السيولة وفارق العرض والطلب بعد اللقاء، وتطور ملكية الأجانب في الأسهم الحرة، وتواتر مراجعة التوجيه بين لقاء وآخر.
واختتم سامر شقير بأن فتح السوق في فبراير 2026 رفع قدرة المستثمر الأجنبي على الدخول، بينما تختبر مسودة لقاءات الأرباح ما إذا كانت قدرة الشركات على شرح نتائجها وتوقعاتها ستتطور بالسرعة نفسها.